Memahami Perbedaan Jenis Pajak Dan Barang Yang Dikenai
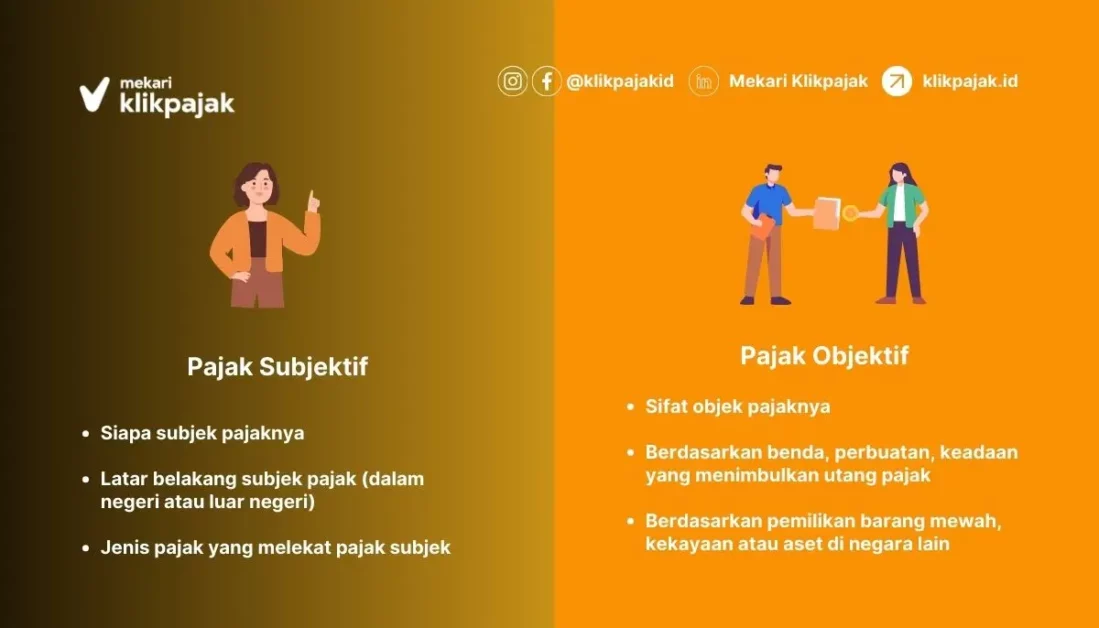
Memahami Perbedaan tersebut penting agar masyarakat dapat mengetahui kewajiban perpajakan sekaligus memahami alasan suatu barang atau transaksi di kenai pungutan. Tidak semua barang di kenai pajak dengan cara yang sama. Sebagian pungutan berkaitan dengan konsumsi, sebagian lainnya berhubungan dengan kepemilikan aset, sedangkan pajak tertentu di kenakan atas penghasilan yang di terima seseorang atau badan usaha.
Pajak merupakan salah satu sumber pendapatan negara yang di gunakan untuk membiayai berbagai kebutuhan publik, mulai dari pembangunan infrastruktur hingga penyediaan layanan pendidikan dan kesehatan. Dalam kehidupan sehari-hari, masyarakat berinteraksi dengan beragam jenis pajak ketika membeli barang, menggunakan jasa, memiliki kendaraan, atau memperoleh penghasilan. Namun, setiap jenis pajak memiliki ketentuan, objek, dan mekanisme pengenaan yang berbeda.
Memahami Perbedaan Jenis Pajak Yang Berlaku Di Indonesia
Secara umum, Memahami Perbedaan pajak di Indonesia dapat di bedakan berdasarkan objek dan pihak yang memungutnya. Salah satu jenis yang paling sering di jumpai masyarakat adalah Pajak Pertambahan Nilai (PPN). Pajak ini di kenakan atas konsumsi barang dan jasa kena pajak di dalam daerah pabean sesuai ketentuan yang berlaku. Dalam praktiknya, konsumen biasanya membayar PPN ketika membeli barang atau menggunakan jasa yang menjadi objek pajak, sedangkan pengusaha yang memenuhi ketentuan bertugas memungut, menyetor, dan melaporkannya.
Selain PPN, terdapat Pajak Penghasilan (PPh) yang di kenakan atas penghasilan yang di terima atau di peroleh wajib pajak. Penghasilan tersebut dapat berasal dari gaji, kegiatan usaha, pekerjaan bebas, investasi, maupun sumber lain yang di atur dalam peraturan perpajakan. Besarnya pajak bergantung pada jenis penghasilan, status wajib pajak, serta ketentuan tarif dan penghitungan yang berlaku.
Jenis berikutnya adalah Pajak Penjualan atas Barang Mewah (PPnBM). Pajak ini di kenakan terhadap barang tertentu yang tergolong mewah berdasarkan ketentuan pemerintah. Tujuannya antara lain mengatur konsumsi barang mewah dan memperhatikan aspek keadilan perpajakan. Tidak semua barang berharga tinggi otomatis di kenai PPnBM karena pengenaan pajaknya mengikuti kategori dan persyaratan yang ditetapkan dalam peraturan.
Barang Dan Transaksi Yang Dikenai Pajak
Barang yang di kenai pajak di tentukan berdasarkan karakteristik barang, jenis transaksi, dan aturan yang berlaku. Dalam konteks PPN, barang kena pajak dapat mencakup berbagai produk konsumsi, seperti pakaian, peralatan elektronik, perlengkapan rumah tangga, serta barang lain yang tidak termasuk kategori yang memperoleh fasilitas atau pengecualian sesuai peraturan. Pengenaan pajak tidak selalu berarti setiap barang di kenai tarif yang sama karena terdapat ketentuan khusus untuk barang dan transaksi tertentu.
Barang kebutuhan sehari-hari juga perlu di pahami berdasarkan aturan masing-masing. Sejumlah barang kebutuhan pokok memperoleh perlakuan khusus dalam ketentuan PPN, sedangkan produk lain dapat tetap menjadi objek pajak. Oleh karena itu, anggapan bahwa semua kebutuhan rumah tangga pasti bebas pajak atau seluruh barang belanjaan di kenai pajak dengan tarif seragam tidak sepenuhnya tepat.
Pada kelompok barang mewah, kendaraan tertentu dapat di kenai PPnBM selain pajak lain yang relevan. Besaran dan penerapannya bergantung pada klasifikasi barang serta ketentuan yang berlaku. Sementara itu, pembelian tanah atau bangunan dapat berkaitan dengan pajak dan pungutan yang berbeda, bergantung pada jenis transaksi, status pihak yang terlibat, dan aturan pusat maupun daerah.
Pajak juga dapat muncul dalam transaksi jasa. Misalnya, layanan tertentu dapat di kenai PPN, sementara makanan dan minuman yang di sediakan oleh restoran atau usaha sejenis dapat masuk ke dalam pengaturan pajak daerah sesuai ketentuan. Karena itu, konsumen sebaiknya membaca rincian tagihan untuk mengetahui jenis pungutan yang di bebankan dan tidak langsung menganggap setiap tambahan biaya sebagai pajak yang sama.